
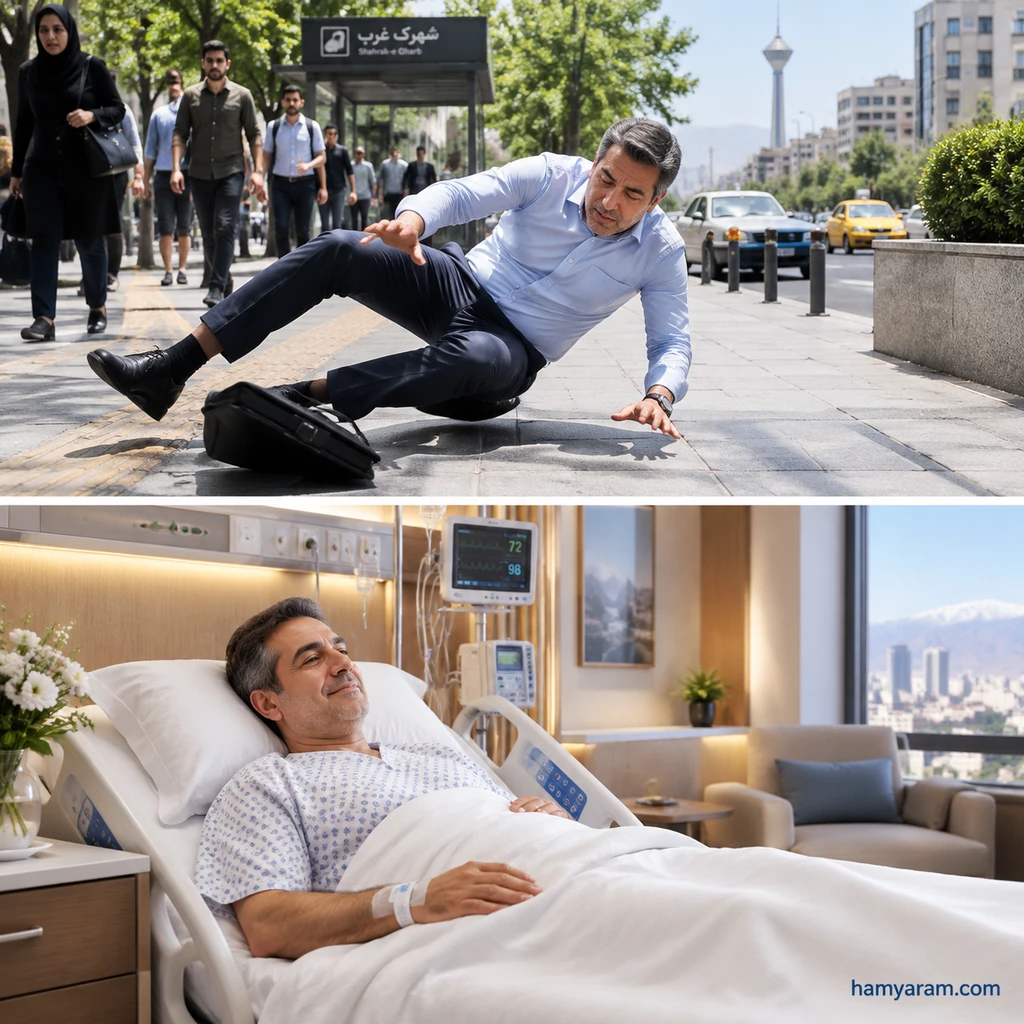
یک پیادهروی آرام عصرگاهی، یک سرگیجهٔ پیشبینینشده، از دست رفتن تعادل و برخوردی دردناک با صورت روی زمین…
چند دقیقه بعد، بیمار در بخش اورژانس یکی از مجهزترین بیمارستانهای خصوصی شهر پذیرش میشود. در کنار درد و اضطراب حادثه، نخستین دغدغهٔ همراهان معمولاً این است: «هزینههای این بیمارستان خصوصی چطور پرداخت میشود؟»
همین اتفاق چند ساعت پیش برای یکی از بیمهگذاران عزیز من رخ داد؛ اما ماجرا به لطف پیشبینی درست او، بدون کمترین تنش مالی به جریان افتاد. بیایید ببینیم در آن شرایط دقیقاً چه اقداماتی انجام شد.
—
۳ گام طلایی تا دریافت معرفینامه در اورژانس بیمارستان
بیمهگزار در بدو ورود به بیمارستان نیازی به سردرگمی نداشت، زیرا این ۳ مرحله را بهسرعت طی کرد:
1. تماس مستقیم با مرکز پیام شبانهروزی: همراه ایشان با کالسنتر ۲۴ ساعته شرکت کمکرسان ایران (SOS) در تهران به شماره ۵۸۳۷۱۰۰۰ تماس گرفت.
2. اعلام مشخصات و شرح اتفاق: کدملی و ماجرای زمین خوردن و آسیب سر و صورت به کارشناس اعلام شد.
3. ارسال عکس نسخه و کارت ملی: پزشک اورژانس دستور تحتنظر بودن و بستری را نوشت؛ همراه بیمار همان لحظه تصویر دستور پزشک و کارت ملی را در پیامرسان اعلامشده ارسال کرد و معرفینامهٔ الکترونیک بیمارستان در کوتاهترین زمان صادر شد.
—
برگه پوشش درمانی این بیمهگذار چه میگفت؟
بیمهگذار ما در گروه ۱۰ پوشش تکمیلی قرار داشت؛ یعنی:
پوشش بستری تا سقف ۱۰۰ میلیون تومان: کلیه هزینههای بستری و اقدامات جراحی در بیمارستانهای طرف قرارداد تا ۱ میلیارد ریال تحت حمایت قرار میگیرد.
جراحیهای تخصصی تا سقف ۲۰۰ میلیون تومان: اگر حادثه به جراحیهای پیشرفته مغز و اعصاب، استخوان یا درمانهای خاص نیاز پیدا میکرد، پوشش تا ۲ میلیارد ریال فعال میشد.
فرانشیز ۳۰ درصدی: ۷۰ درصد کل هزینههای تأییدشده بیمارستانی مستقیماً توسط بیمه تأمین شد.
—
یک نکتهٔ صادقانه و بسیار مهم: درمانِ بیمه عمر چه فرقی با بیمه تکمیلی انفرادی دارد؟
بسیاری از افراد نمیدانند که با داشتن بیمه عمر و تأمین آتیه، از یک پوشش درمان تکمیلی به عنوان مزیت و هدیهٔ ارزشمند بهرهمند میشوند؛ اما دانستن این مرز، حق طبیعی شماست:
> پوشش درمان تکمیلی بیمه عمر، یک چتر نجات برای هزینههای سنگین «بستری و جراحی بیمارستانی» است؛
> اما تعهدات آن در مقایسه با یک بیمهنامهٔ تکمیلی جامع انفرادی یا خانوادگی (که هزینههای ویزیت پزشک، داروهای سرپایی، دندانپزشکی، عینک، سونوگرافیهای سرپایی و آزمایشهای روزمره را هم تقبل میکند) پوششهای محدودتری دارد.
درمان بیمه عمر نمیگذارد در بحرانهای سنگین بیمارستانی غافلگیر شوید، اما جایگزین تمام ویزیتها و خدمات سرپایی روزمره نیست.
—
پیشنهاد من به شما؛ مشورت قبل از وقوع حادثه
اگر هماکنون بیمهنامهٔ عمر دارید، پیشنهاد میکنم نگاهی به اندوختهٔ آن بیندازید. با افزایش پسانداز شما، سقف پوشش درمان SOS شما نیز افزایش مییابد.
همچنین اگر احساس میکنید به پوششهای جزئیتر مثل دندانپزشکی و دارو نیاز دارید، پیش از هر تصمیمی با مشاور خود گفتگو کنید تا دقیقاً مشخص شود ترکیبِ «بیمه عمر + بیمه درمان انفرادی» چگونه بیشترین امنیت و کمترین هزینه را برای شما رقم میزند.
آیا از سقف فعلی تعهدات درمان تکمیلی روی بیمهنامهٔ خود یا اعضای خانوادهتان مطلع هستید؟
همین حالا پیام دهید یا تماس بگیرید تا ضمن بررسی رایگان وضعیت بیمهنامهتان، بهترین راهکار تناسب پوششها را برایتان تشریح کنم.
محسن گلشننژاد
نماینده تخصصی بیمههای عمر و تأمین آتیه (کد پاسارگاد: ۶۰۱۴۶)
📞 مشاوره مستقیم بیمههای عمر و درمان: 09128695386
🌐 مجله تخصصی و سایت: hamyaram.com
📢 کانال اطلاعرسانی در پیامرسان بله: https://ble.ir/join/HVa1VdDJat